Compound interest
La force du temps sur un capital
Description
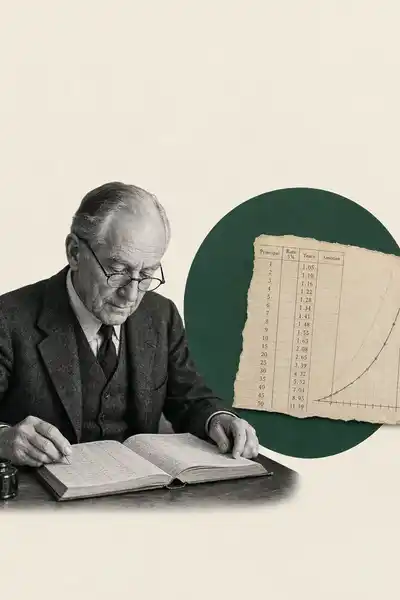
Il existe une question qu'on pose parfois pour faire mouche à table, et qui rate presque toujours son effet parce que la réponse est trop contre-intuitive pour être crue. La voici : on place mille euros à un taux annuel constant, disons 7 %. On ne touche plus à rien pendant quarante ans. Combien à l'arrivée ? La plupart des gens répondent trois ou quatre mille. La vraie réponse tourne autour de quinze mille. Le même capital, le même taux, le même argent — et un écart entre l'intuition et le résultat qui laisse tout le monde perplexe.
Ce décalage n'a rien d'anecdotique. Il tient à une chose que notre cerveau ne sait tout simplement pas faire spontanément : penser en courbe plutôt qu'en ligne droite. On additionne, alors que les intérêts composés multiplient. Chaque année, les intérêts produisent à leur tour des intérêts, et cette petite boucle, répétée assez longtemps, finit par produire des chiffres qui n'ont plus l'air de venir du même point de départ. Einstein n'a probablement jamais appelé ça la huitième merveille du monde — la citation est apocryphe — mais l'idée derrière la légende, elle, tient parfaitement debout.
Le vrai personnage de cette histoire, ce n'est ni le taux ni le capital. C'est le temps. Il fait tout le travail, sans qu'on le voie, et il ne rend jamais les années qu'on ne lui a pas données. C'est pour ça que la mécanique des intérêts composés est aussi celle d'une addition silencieuse : ce qu'on gagne à commencer tôt, on ne peut presque jamais le rattraper en versant plus tard.
La question que l’on se pose : Pourquoi un mécanisme aussi simple qu'un intérêt qui s'ajoute au capital produit-il des résultats que notre intuition rate à chaque fois — et que coûte vraiment le fait d'attendre ?Ce que l’on va voir : Comment le temps, plus que le taux ou la somme, décide seul du chiffre final, et pourquoi cette même courbe travaille aussi bien en notre faveur que contre nous.
Sommaire
01 Chapitre 1 — La règle des 72 et un chiffre qui ne se laisse pas deviner
Commençons par un outil qui tient sur un coin de nappe et qui suffit à saisir toute l'affaire : la règle des 72. On divise 72 par le taux annuel, et on obtient le nombre d'années nécessaires pour doubler un capital. À 6 %, il faut douze ans. À 9 %, huit ans. À 3 %, vingt-quatre ans. C'est une approximation, pas une formule exacte, mais elle est étonnamment fiable pour des taux courants et elle donne le bon ordre de grandeur en trois secondes de calcul mental.
Ce qui rend cette règle utile, c'est qu'elle transforme un flou en repère. Un placement à 7 % double environ tous les dix ans. Donc mille euros deviennent deux mille au bout de dix ans, quatre mille au bout de vingt, huit mille au bout de trente, seize mille au bout de quarante. On retrouve, à peu près, le fameux quinze mille du début. Et surtout, on voit apparaître la chose que l'intuition ne capte pas : le dernier doublement, celui de la quatrième décennie, apporte à lui seul huit mille euros — plus que tout ce qui s'est accumulé pendant les trente premières années réunies.
Téléchargez Dygest
pour avoir une expérience complète !
02 Chapitre 2 — Deux amis, dix ans d'écart, et la fin qui surprend
Prenons deux personnes, appelons-les Léa et Marc, avec le même salaire, le même taux de rendement, disons toujours 7 %. Léa place 2 000 euros par an de ses 25 à ses 35 ans, puis plus rien : dix ans de versements, 20 000 euros au total, et elle laisse dormir. Marc, lui, ne commence qu'à 35 ans, mais il tient bon : 2 000 euros par an de 35 à 65 ans, soit trente ans de versements et 60 000 euros au total. Trois fois plus d'argent versé, sur trois fois plus longtemps.
À 65 ans, qui a le plus gros capital ? L'intuition parie sur Marc, et de loin : il a versé le triple. La réalité est plus serrée que ça, et souvent penche du mauvais côté. Avec ces hypothèses, Léa arrive autour de 300 000 euros et Marc autour de 200 000. Celle qui a versé 20 000 euros finit devant celui qui en a versé 60 000. Le seul avantage de Léa, c'est d'avoir commencé dix ans plus tôt et d'avoir laissé ces premiers versements composer pendant quarante ans.
Téléchargez Dygest
pour avoir une expérience complète !
03 Chapitre 3 — Ce que l'intuition rate quand elle calcule seule
Pourquoi cette erreur revient-elle systématiquement, même chez des gens à l'aise avec les chiffres ? Parce que le cerveau humain est câblé pour l'addition, pas pour l'exponentielle. Face à une suite, on cherche instinctivement le pas régulier : plus 1 000, plus 1 000, plus 1 000. On prolonge en ligne droite. Or les intérêts composés n'avancent pas d'un pas fixe, ils avancent d'un pourcentage fixe, ce qui produit une courbe qui s'incurve vers le haut de plus en plus vite. Notre estimation reste collée à la droite pendant que la réalité s'échappe par le haut.
Des expériences de psychologie ont documenté ce biais, parfois appelé la sous-estimation de la croissance exponentielle. Confrontés à une quantité qui double à intervalle régulier, la plupart des gens prédisent un résultat plusieurs fois inférieur au vrai. Le phénomène est ancien : la vieille histoire des grains de riz doublés sur chaque case d'un échiquier, qui finit par dépasser toute la production mondiale, joue précisément sur cette faille. On sent que ça monte, on ne sent jamais à quel point.
Téléchargez Dygest
pour avoir une expérience complète !
04 Chapitre 4 — Une machine qui joue autant contre nous que pour nous
La tentation, quand on comprend les intérêts composés, c'est d'en faire une bonne nouvelle : le temps enrichit ceux qui savent attendre. C'est vrai, mais c'est la moitié du tableau. La même courbe qui gonfle une épargne gonfle aussi une dette, et là elle ne joue plus pour nous, elle joue contre nous, avec exactement la même patience. Une carte de crédit à 18 % double le montant dû tous les quatre ans si rien n'est remboursé. Un solde qu'on laisse traîner ne stagne pas, il accélère, selon la même mécanique qui aurait fait fructifier une épargne.
C'est la face sombre de la règle des 72. Un taux qui semble supportable sur un relevé mensuel devient dévastateur sur plusieurs années, parce que les intérêts non payés s'ajoutent au capital et produisent à leur tour des intérêts. Beaucoup de situations d'endettement durable tiennent moins au montant initial emprunté qu'à cette composition qui travaille en silence du mauvais côté. Le débiteur pense rembourser un capital fixe ; il court en réalité derrière une base qui grossit toute seule.
Téléchargez Dygest
pour avoir une expérience complète !
05 Conclusion
Revenons aux mille euros du début, devenus quinze mille en quarante ans sans qu'on ait rien fait d'autre qu'attendre. Le tour de magie n'en était pas un : c'est le temps qui a tenu la baguette, en laissant chaque intérêt engendrer les suivants. Le taux et la somme fixent le rythme, mais c'est la durée qui décide de l'ampleur. Et cette durée a une propriété cruelle : elle ne se rattrape jamais. Les années qu'on n'a pas données à un capital, aucun versement ultérieur, aussi gros soit-il, ne les recrée.
Téléchargez Dygest
pour avoir une expérience complète !
Livres similaires